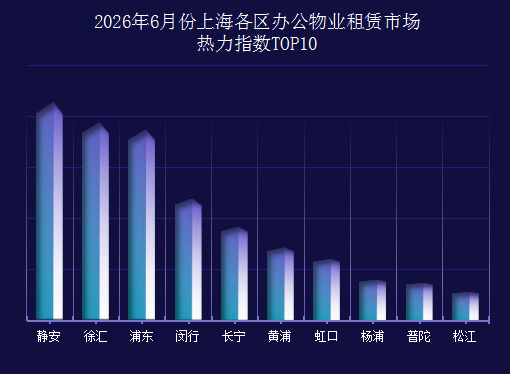
2026年6月份上海各区办公物业租赁市场热力指数TOP10
办办网发布时间:2026-07-21 16:33:22
2026年6月上海办公物业租赁市场呈现出"核心区回归、外围分化"的格局。静安、徐汇、长宁等传统核心区在热力指数和关注度上全面回升,重新占据市场主导地位;而青浦等非核心区在需求占比上依然领先,但热度有所回落。租金需求中低价位段持续火热,高端价位需求明显收缩。
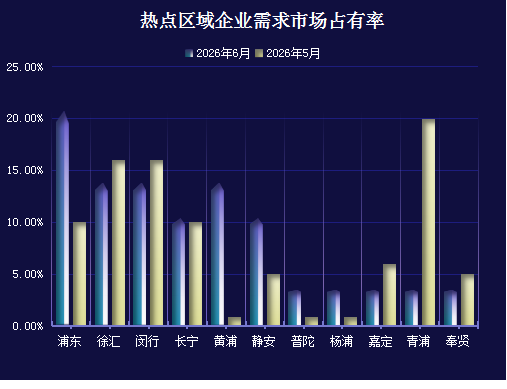
需求分布剧变,核心区“全面回归”
6月的需求分布格局较5月发生了颠覆性变化。浦东以20.69%的市场占比强势登顶,较5月翻倍增长,重新夺回"需求第一区"的位置。黄浦本月暴涨至13.79%,一跃成为与徐汇(13.79%)、闵行(13.79%)并列的需求高地,三大区域合计占比超过41%,构成6月市场的"铁三角"。
静安同样表现亮眼,需求占比从5%跃升至10.34%,翻了一倍有余;长宁维持在10.34%的稳定水平。
与之形成鲜明对比的是,外围区域需求大幅收缩。青浦从上月的20%骤降至3.45%,从"需求冠军"跌落至末位;嘉定从6%降至3.45%,奉贤从5%降至3.45%。这一剧烈的结构性转变,反映出企业的选址重心正从外围"价值洼地"快速回归核心商务区,市场信心与需求偏好发生了显著扭转。
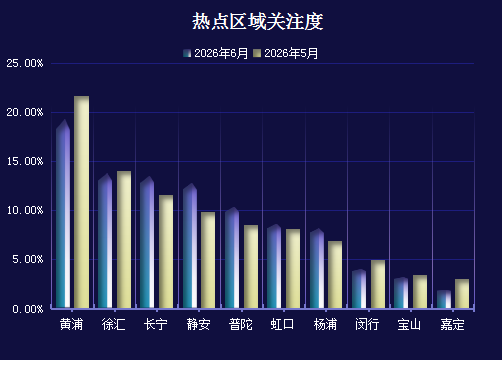
黄浦稳居榜首,静安强势回升
6月份整体关注度格局与5月基本一致,黄浦以19.25%的关注度继续领跑,虽然较5月的21.68%略有回落,但仍稳居“最受关注区域”的宝座。徐汇(13.75%)和长宁(13.50%)分列二三位,表现出稳定的市场吸引力。
值得关注的是,静安的关注度从5月的9.87%大幅回升至12.79%,涨幅近3个百分点,显示出核心区商务办公的吸引力正在恢复。普陀(10.3和虹口(8.63%)的关注度也有不同程度的提升,反映出市场对性价比区域的持续青睐。相反,闵行、嘉定关注度下跌,外围区域的热度有所降温。
小户型仍为主流,中大户型需求小幅回升
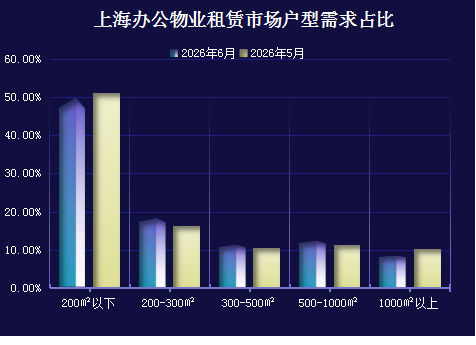
从户型面积需求来看,6月市场延续了“刚需主导”的特征,200㎡以下的办公空间占比49.70%,虽较5月略有下降,但依然占据半壁江山,说明小户型的灵活办公空间仍然是市场的绝对刚需。
200-300㎡区间的需求从16.37%上升至18.21%,300-500㎡区间从10.60%微增至11.27%,500-1000㎡区间也从11.45%上升至12.33%。中大户型需求的回升,可能反映出部分企业在经历前期的观望后,开始适度扩大办公面积以满足业务扩张需求。不过,1000㎡以上的大户型需求从10.42%下降至8.50%,显示大型企业的高端办公需求仍在收缩。
租金需求向中低价位集中,高端需求持续收缩
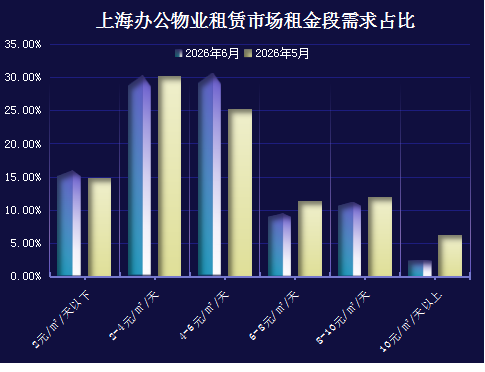
6月的租金分布数据进一步印证了“性价比优先”的市场趋势。4-6元/㎡/天区间的需求占比从5月的25.27%大幅跃升至30.67%,与2-4元/㎡/天区间(30.27%)几乎持平,成为并列最大的需求区间。
中低价位段(6元以下)合计占比达76.88%,较5月的70.40%显著提升,显示企业对办公成本的敏感度持续增强。与此同时,6-8元/㎡/天区间从11.40%下降至9.45%,8-10元/㎡/天区间从11.97%微降至11.21%,而10元/㎡/天以上的高端需求更是从6.22%骤降至2.46%,降幅超过一半。
总体来看,需求结构继续“左移”,整个市场的需求重心明显向租金更低的区间移动。企业对办公成本压缩,使得“消费降级”趋势在办公租赁市场中愈发明显。高端写字楼面临的空置压力可能进一步加大,而中低价位段的办公空间将迎来更多竞争。
办办网数据研究中心编制
统计时间:2026年6月1日-2026年6月30日
(本内容仅供行业研究人员、企业、机关单位参考使用,不做任何投资建议)

办办网微信公众号

 关注微信服务号